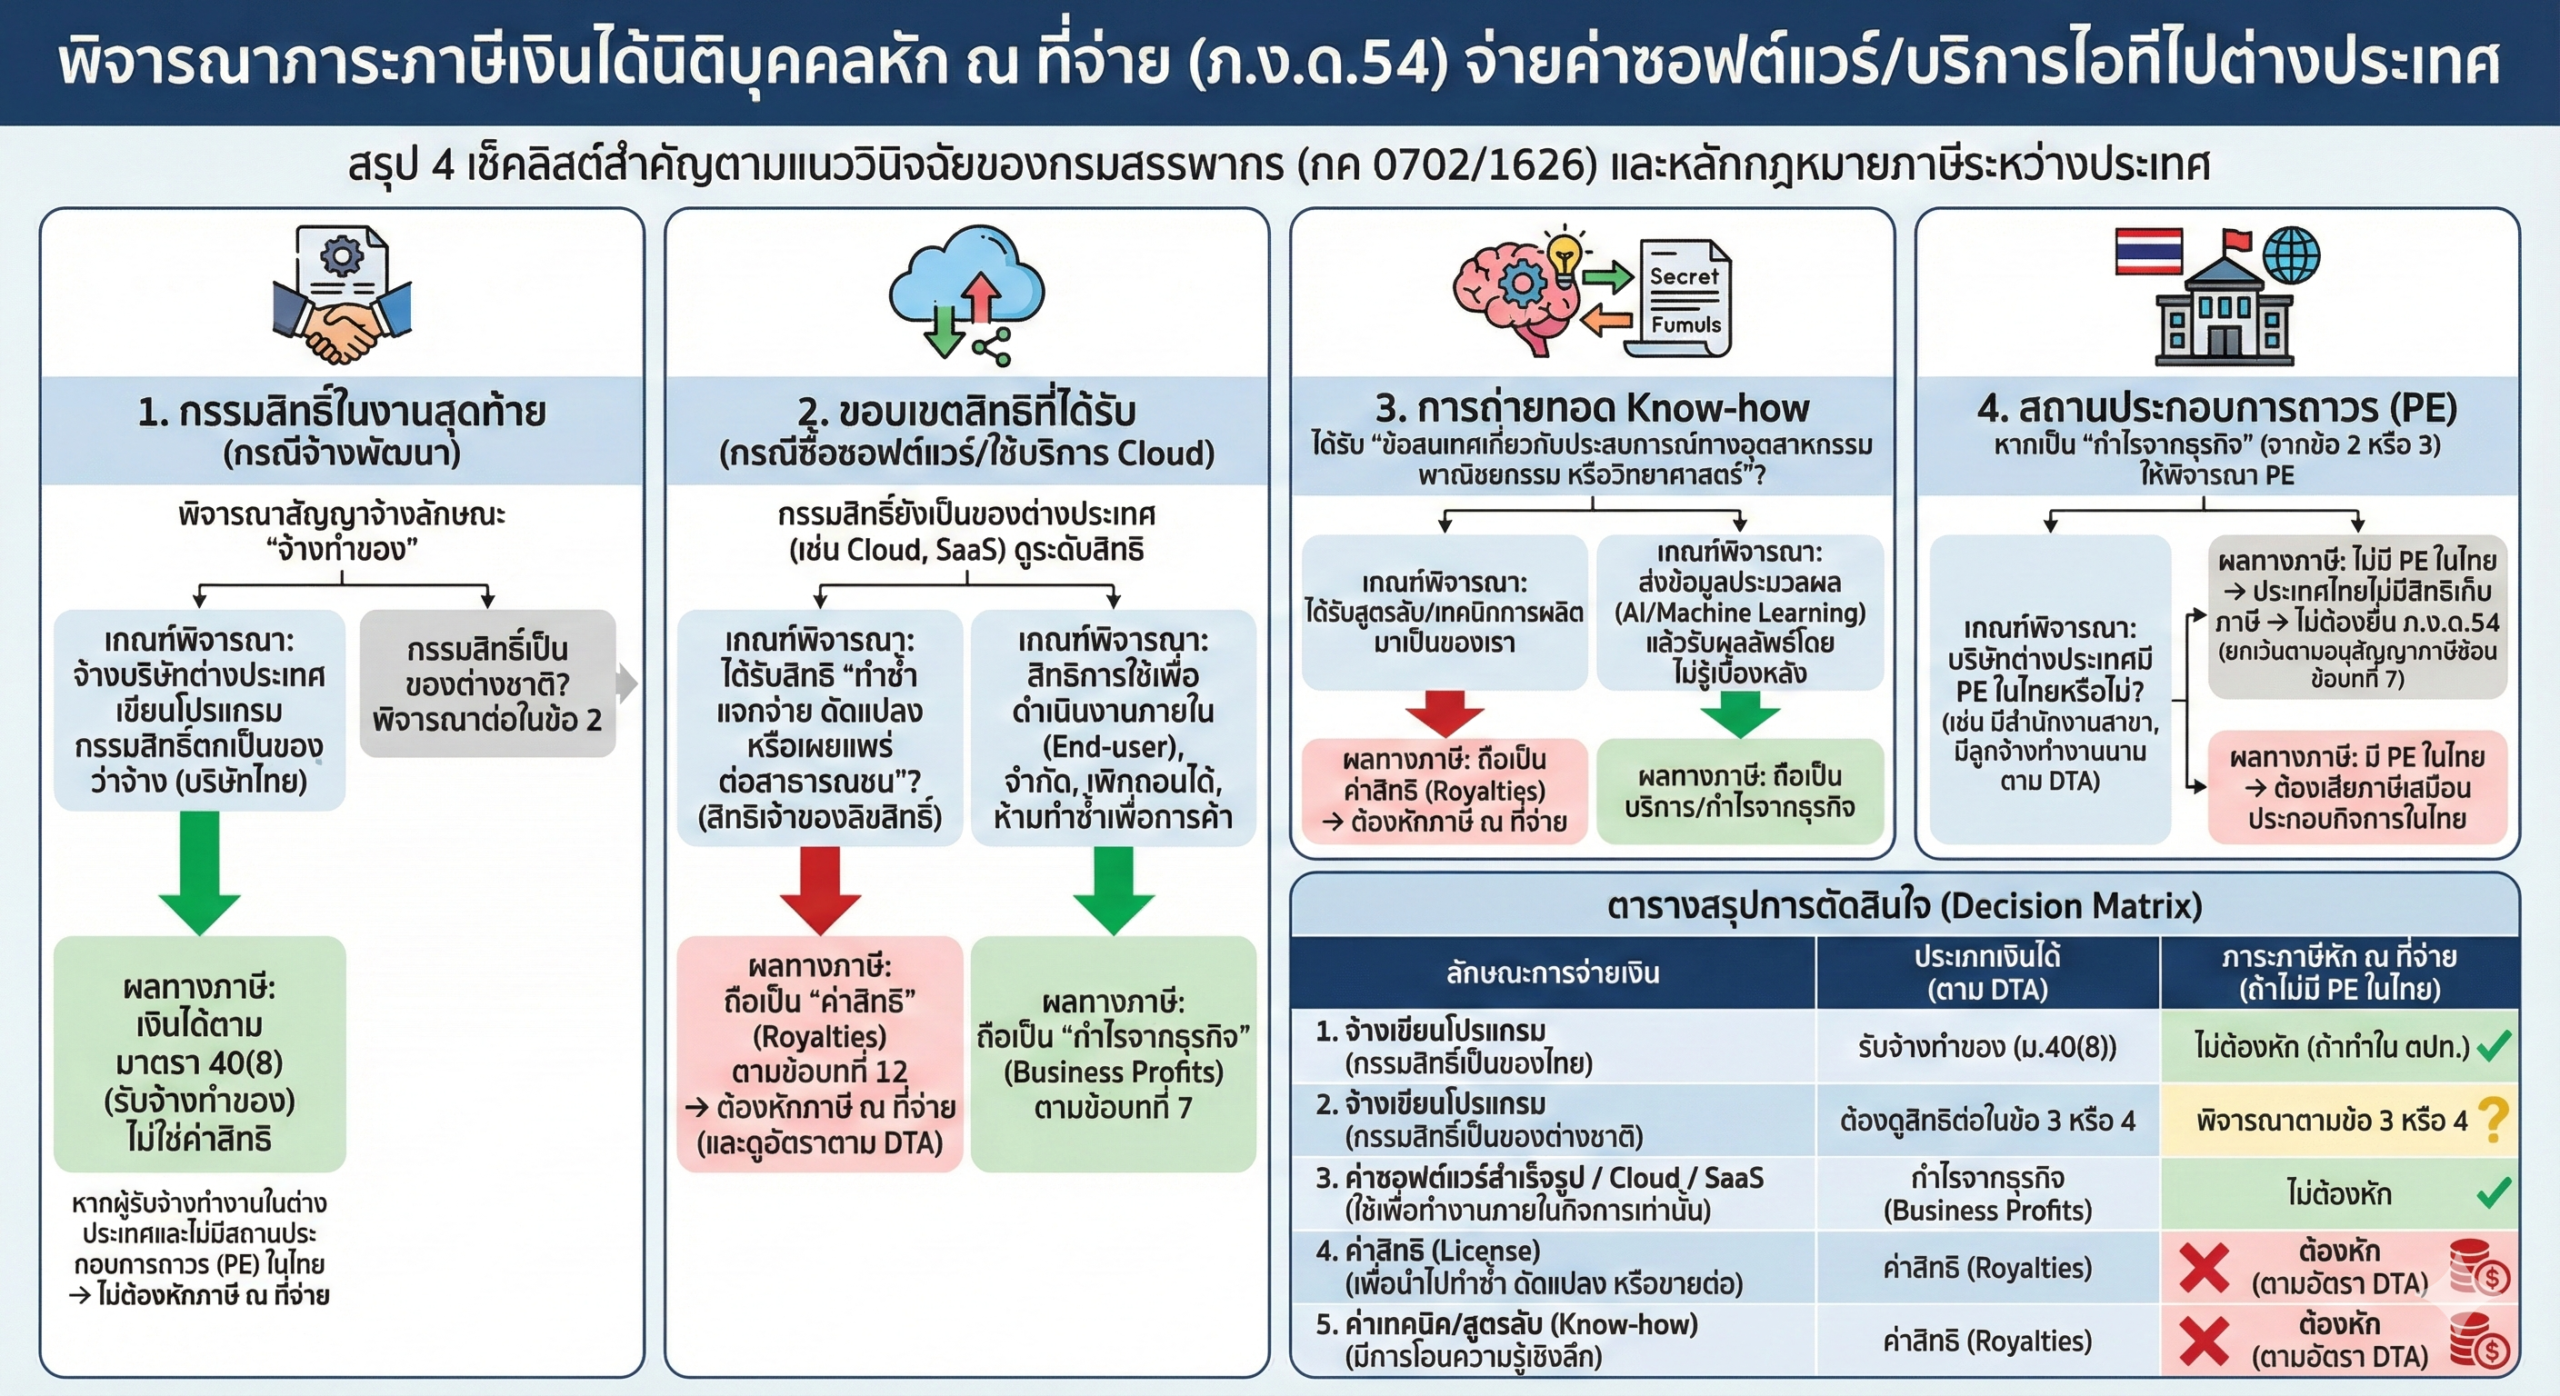
การพิจารณาภาระภาษีเงินได้นิติบุคคลหัก ณ ที่จ่าย (ภ.ง.ด.54) สำหรับการจ่ายเงินค่าซอฟต์แวร์หรือบริการไอทีไปต่างประเทศ
ผมขอสรุปเป็น 4 เช็คลิสต์สำคัญ (Checklist) ตามแนววินิจฉัยของกรมสรรพากร (กค 0702/1626) และหลักกฎหมายภาษีระหว่างประเทศ ดังนี้ครับ:
 เช็คลิสต์ 1: ดู “กรรมสิทธิ์ในงานสุดท้าย” (กรณีจ้างพัฒนา)
ให้พิจารณาสัญญาจ้างว่าเป็นลักษณะ “จ้างทำของ” หรือไม่
 เกณฑ์พิจารณา: หากจ้างบริษัทต่างประเทศเขียนโปรแกรม โดยระบุชัดเจนว่า “กรรมสิทธิ์ในงานที่ทำเสร็จแล้ว ตกเป็นของผู้ว่าจ้าง (บริษัทไทย)” ผลทางภาษี: เงินที่จ่ายถือเป็นเงินได้ตาม มาตรา 40( 8 ) (รับจ้างทำของ) ไม่ใช่ค่าสิทธิ
 หากผู้รับจ้างทำงานในต่างประเทศและไม่มีสถานประกอบการถาวร (PE) ในไทย -> ไม่ต้องหักภาษี ณ ที่จ่าย เช็คลิสต์ 2: ดู “ขอบเขตสิทธิที่ได้รับ” (กรณีซื้อซอฟต์แวร์/ใช้บริการ Cloud)
หากกรรมสิทธิ์ยังเป็นของต่างประเทศ (เช่น การใช้ Cloud, SaaS, หรือซื้อ Software สำเร็จรูป) ให้ดูว่าเราได้สิทธิระดับไหน
เกณฑ์พิจารณา: เราได้รับสิทธิในการ “ทำซ้ำ แจกจ่าย ดัดแปลง หรือเผยแพร่ต่อสาธารณชน” หรือไม่? (สิทธิที่เจ้าของลิขสิทธิ์พึงมี) ถ้าใช่ (ได้สิทธิทำซ้ำ/ขายต่อ): ถือเป็น “ค่าสิทธิ” (Royalties) ตามข้อบทที่ 12 -> ต้องหักภาษี ณ ที่จ่าย (และดูอัตราตาม DTA),
 ถ้าไม่ใช่ (ได้แค่สิทธิใช้): หากเป็นเพียงสิทธิการใช้เพื่อดำเนินงานภายใน (End-user), เป็นสิทธิแบบจำกัด, เพิกถอนได้, และห้ามทำซ้ำเพื่อการค้า (เช่น การใช้ Microsoft Azure, การดาวน์โหลดโปรแกรมแบบ Shrink-wrap) -> ถือเป็น “กำไรจากธุรกิจ” (Business Profits) ตามข้อบทที่ 7 เช็คลิสต์ 3: ดูการถ่ายทอด “Know-how”เกณฑ์พิจารณา: การจ่ายเงินนั้นทำให้เราได้รับ “ข้อสนเทศเกี่ยวกับประสบการณ์ทางอุตสาหกรรม พาณิชยกรรม หรือวิทยาศาสตร์” (สูตรลับ/เทคนิคการผลิต) มาเป็นของเราหรือไม่? ถ้าใช่ (ได้สูตรลับมา): ถือเป็น ค่าสิทธิ (Royalties) -> ต้องหักภาษี ณ ที่จ่าย, ถ้าไม่ใช่ (ได้แค่ผลลัพธ์): หากเราส่งข้อมูลไปให้ระบบประมวลผล (เช่น AI/Machine Learning) แล้วรับผลลัพธ์กลับมา โดยไม่รู้เบื้องหลังการทำงาน -> ถือเป็น บริการ/กำไรจากธุรกิจเช็คลิสต์ 4: ดู “สถานประกอบการถาวร” (PE)
หากผ่านเกณฑ์ข้อ 2 หรือ 3 แล้วสรุปว่าเป็น “กำไรจากธุรกิจ” (Business Profits)
เกณฑ์พิจารณา: บริษัทต่างประเทศนั้นมี สถานประกอบการถาวร (Permanent Establishment) ในประเทศไทยหรือไม่? (เช่น มีสำนักงานสาขา, มีลูกจ้างทำงานในไทยเป็นระยะเวลานานตามกำหนดใน DTA)ผลทางภาษี: ไม่มี PE ในไทย: ประเทศไทยไม่มีสิทธิเก็บภาษี -> ไม่ต้องยื่น ภ.ง.ด.54 (ได้รับยกเว้นตามอนุสัญญาภาษีซ้อน ข้อบทที่ 7),, มี PE ในไทย: ต้องเสียภาษีเสมือนประกอบกิจการในไทย——————————————————————————–
ตารางสรุปการตัดสินใจ (Decision Matrix)
ลักษณะการจ่ายเงิน |  ประเภทเงินได้ (ตาม DTA) |
 ภาระภาษีหัก ณ ที่จ่าย (ถ้าไม่มี PE ในไทย)
ประเภทเงินได้ (ตาม DTA) | ภาระภาษีหัก ณ ที่จ่าย (ถ้าไม่มี PE ในไทย)1. จ้างเขียนโปรแกรม (กรรมสิทธิ์เป็นของไทย)
รับจ้างทำของ (ม.40(8))ไม่ต้องหัก (ถ้าทำใน ตปท.)2. จ้างเขียนโปรแกรม (กรรมสิทธิ์เป็นของต่างชาติ)
ต้องดูสิทธิต่อในข้อ 3 หรือ 4พิจารณาตามข้อ 3 หรือ 43. ค่าซอฟต์แวร์สำเร็จรูป / Cloud / SaaS (ใช้เพื่อทำงานภายในกิจการเท่านั้น)
กำไรจากธุรกิจ (Business Profits)ไม่ต้องหัก4. ค่าสิทธิ (License) (เพื่อนำไปทำซ้ำ ดัดแปลง หรือขายต่อ)
ค่าสิทธิ (Royalties)ต้องหัก (ตามอัตรา DTA)5. ค่าเทคนิค/สูตรลับ (Know-how) (มีการโอนความรู้เชิงลึก)
ค่าสิทธิ (Royalties)ต้องหัก (ตามอัตรา DTA) ข้อควรระวังสำหรับนักบัญชี: แม้กฎหมายภายใน (มาตรา 70) จะระบุให้หักภาษี แต่หากเข้าข่าย “กำไรจากธุรกิจ” ภายใต้อนุสัญญาภาษีซ้อน (DTA) และผู้รับไม่มี PE ในไทย “อนุสัญญาภาษีซ้อนจะมีอำนาจเหนือกว่ากฎหมายภายใน” ทำให้ตัดสิทธิการเก็บภาษีของประเทศไทยได้ครับ